 اخبار
نویسنده مقاله
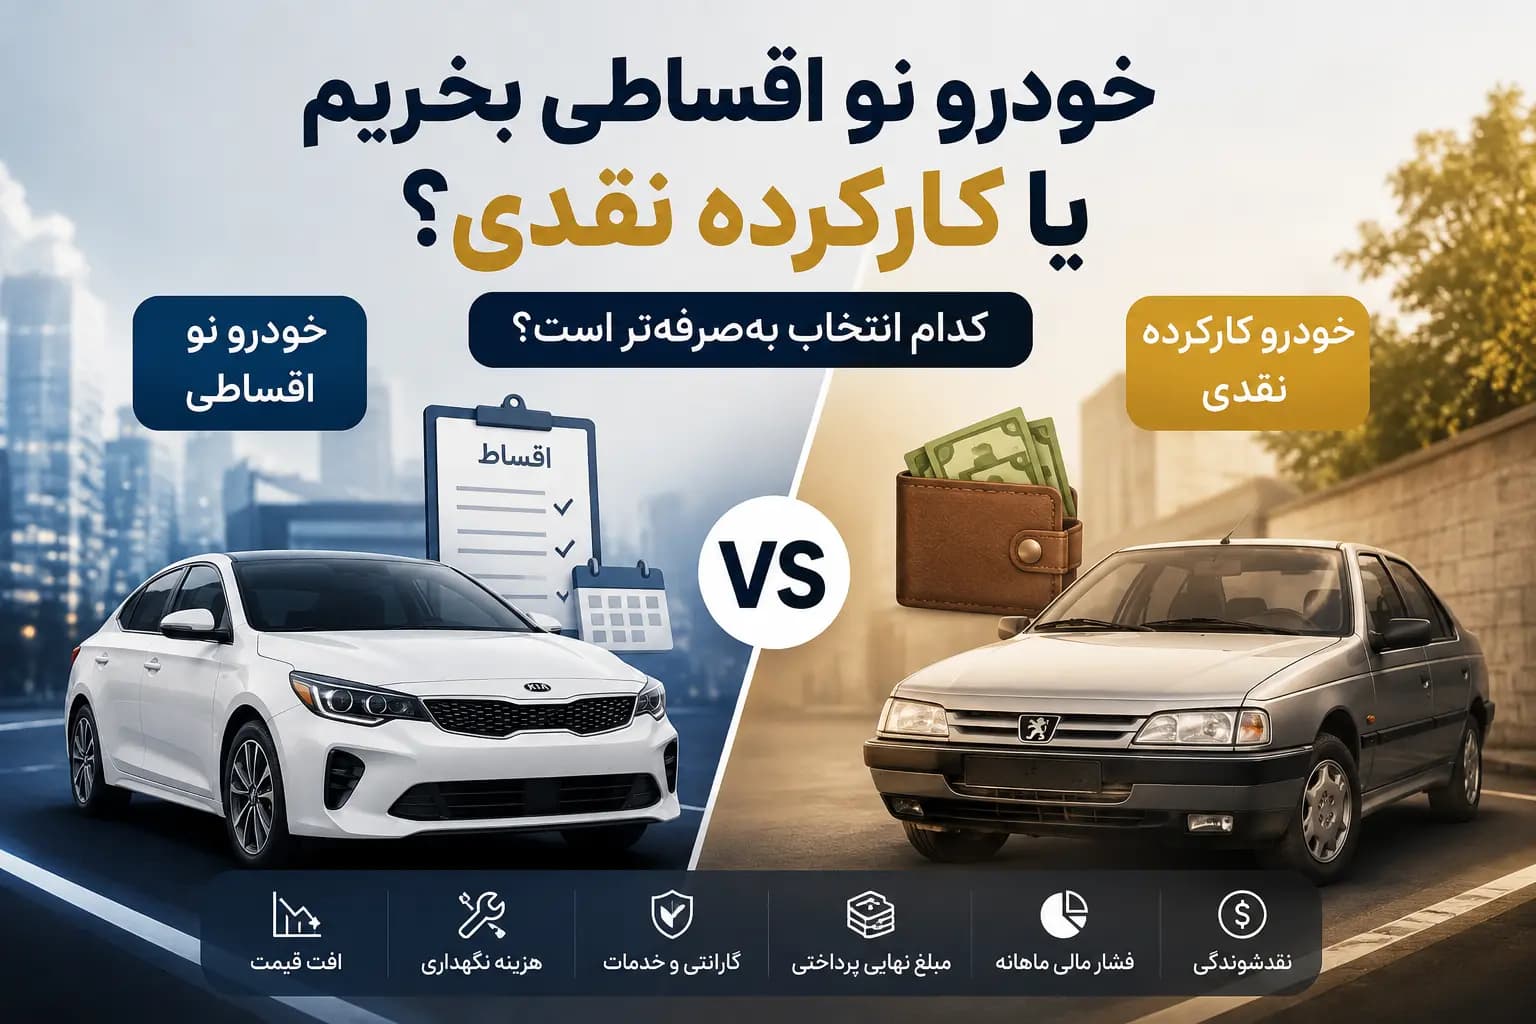
اگر برای اولین بار میخواهید ماشین بخرید، احتمالاً همین حالا بین دو گزینه گیر کردهاید: خودرو نو با اقساط یا خودرو کارکرده با پول نقد. این یکی از پرتکرارترین سؤالهایی است که خریداران خودرو، بهخصوص کسانی که برای اولین بار وارد بازار خودرو میشوند، با آن روبهرو هستند.
پاسخ ساده و یککلمهای ندارد؛ چون به درآمد، سبک زندگی، نرخ سود بانکی، تورم بازار خودرو و حتی نوع خودرویی که در نظر دارید بستگی دارد. خیلی از خریدارانی که برای اولینبار وارد بازار خودرو میشوند، تصمیم را فقط بر اساس «چقدر باید ماهانه بدهم» میگیرند، در حالی که این تنها بخش کوچکی از تصویر کامل است.
در این مقاله قدمبهقدم همه هزینههای پنهان و آشکار هر دو مسیر را بررسی میکنیم؛ از پیشپرداخت و سود اقساط گرفته تا افت قیمت، بیمه، تعمیرات و ریسک فنی. هدف این است که بهجای تصمیم احساسی، با یک محاسبه واقعی و قابل دفاع، بهترین گزینه را برای شرایط خودتان انتخاب کنید.
قبل از هر قضاوتی، باید بدانیم دقیقاً چه چیزهایی روی هزینه نهایی مالکیت یک خودرو اثر میگذارد. مقایسه فقط «قیمت روی برچسب» نیست.
خودرو نو معمولاً پیشپرداختی بین ۳۰ تا ۵۰ درصد قیمت روز میخواهد و باقیمانده در اقساط ماهانه پرداخت میشود. خودرو کارکرده نقدی، در مقابل، نیاز به کل مبلغ بهصورت یکجا دارد؛ اما چون قیمت پایهاش پایینتر است، همان مبلغی که برای پیشپرداخت خودروی نو کنار میگذارید، ممکن است برای خرید کامل یک خودروی کارکرده مناسب کافی باشد.
نکته مهم اینجاست که خیلی از خریداران هنگام محاسبه پیشپرداخت، فقط به عدد رقم روی قرارداد نگاه میکنند و هزینههای جانبی مثل بیمه اولیه، شمارهگذاری و کارمزد نمایندگی را فراموش میکنند. این هزینهها میتوانند چند درصد قابل توجه به رقم واقعی خرید اضافه کنند و لازم است از همان ابتدا در بودجهبندی لحاظ شوند.
بیشترین ضربه مالی به خریدار خودرو نو در همان سال اول وارد میشود. خودروی نو معمولاً بین ۱۵ تا ۲۵ درصد از ارزش خود را در سال اول از دست میدهد. خودروی کارکرده، چون این افت شدید اولیه را قبلاً پشت سر گذاشته، با شیب ملایمتری استهلاک میشود.
این موضوع یعنی اگر بخواهید خودرو نو را زودتر از موعد بفروشید، ممکن است متوجه شوید مبلغی که بابت اقساط و پیشپرداخت پرداخت کردهاید، بیشتر از ارزش فعلی خودرو در بازار است. به همین دلیل، خرید خودرو نو منطقیتر است وقتی برنامهریزی برای نگهداری بلندمدت (حداقل چهار تا پنج سال) داشته باشید تا افت شدید اولیه در طول زمان جبران شود.
خرید اقساطی یعنی پرداخت سود؛ گاهی این سود رسمی بانکی است و گاهی بهصورت تفاوت قیمت نقد و اقساط توسط نمایندگی اعمال میشود. در مقابل، خرید نقدی این هزینه را حذف میکند، اما هزینه فرصتِ سرمایهای که یکجا خرج شده را باید در نظر گرفت؛ یعنی همان پولی که میتوانست در جای دیگری سود بدهد.
بازخورد شما به ما کمک میکند محتوای بهتری ارائه دهیم.
خودرو نو معمولاً چند سال اول را با گارانتی و بدون هزینه تعمیرات بزرگ میگذراند. خودرو کارکرده، بسته به سن و کارکرد، ممکن است نیاز به تعمیرات زودهنگامتر داشته باشد، هرچند این هزینهها معمولاً بهمراتب کمتر از تفاوت قیمت نو و کارکرده است.
حق بیمه بدنه خودرو نو به دلیل ارزش بالاتر، معمولاً گرانتر است. خودرو کارکرده هزینه بیمه بدنه پایینتری دارد، هرچند بیمه شخص ثالث تفاوت چندانی ندارد.
خودرو نو با گارانتی کارخانه یا نمایندگی عرضه میشود که ریسک خرابیهای پیشبینینشده را کاهش میدهد. خودرو کارکرده این پوشش را ندارد، مگر اینکه گارانتی دست دوم یا بازرسی فنی دقیق قبل از خرید انجام شود.
مالیات نقلوانتقال، هزینه سند و کارمزد دلالی در خرید خودرو کارکرده معمولاً کمتر از هزینههای اداری و کارمزد نمایندگی در خرید خودرو نو است. این تفاوت بهظاهر کوچک، در جمع نهایی هزینهها قابل توجه میشود، بهخصوص اگر خودرو را از طریق واسطهها بخرید.
مزایا:
معایب:
مزایا:
معایب:
برای روشنتر شدن موضوع، یک مثال ساده و فرضی در نظر بگیرید (اعداد نمادین هستند و باید بر اساس قیمت روز بازار خودتان تنظیم شوند):
| معیار | خودرو نو (اقساطی) | خودرو کارکرده (نقدی) |
|---|---|---|
| قیمت پایه | بالاتر | پایینتر (معمولاً ۳۰ تا ۵۰ درصد کمتر) |
| هزینه سود اقساط | دارد، معمولاً قابلتوجه | ندارد |
| افت قیمت سال اول | زیاد | کم |
| هزینه بیمه بدنه سالانه | بالاتر | پایینتر |
| هزینه تعمیرات سالهای اول | نزدیک به صفر (گارانتی) | متغیر، بسته به وضعیت خودرو |
| ریسک فنی | پایین | متوسط تا بالا (بدون کارشناسی) |
| مجموع هزینه واقعی مالکیت ۳ ساله | معمولاً بیشتر | معمولاً کمتر، در صورت خرید هوشمندانه |
بر اساس همین جدول، در اغلب موارد، خودرو کارکرده نقدی با کارشناسی فنی درست، از نظر هزینه کل مالکیت بهصرفهتر است؛ مگر اینکه دسترسی به سرمایه نقد کافی نداشته باشید یا برایتان گارانتی و آرامش خاطر فنی، ارزش پرداخت هزینه اضافی را داشته باشد.
نه همیشه؛ اگر نرخ سود پایین باشد و خودرو را برای سالهای طولانی نگه دارید، فاصله هزینهها کم میشود. اما در حالت میانگین، هزینه کل مالکیت خودرو نو اقساطی بیشتر است.
بازدید توسط کارشناس فنی مستقل، بررسی سابقه بیمهای و استعلام کارکرد واقعی خودرو از منابع رسمی، سه قدم ضروری قبل از خرید هستند.
بله، برخی نمایندگیها و شرکتهای ثالث گارانتی دست دوم ارائه میدهند که ریسک تعمیرات را کاهش میدهد.
معمولاً خودرو کارکرده نقدی با بودجه محدود منطقیتر است، چون از تعهد بلندمدت اقساط و سود آن جلوگیری میکند.
اگر هدف شما صرفاً کمینهکردن هزینه کل مالکیت است، در بیشتر موارد خودرو کارکرده نقدی با کارشناسی فنی دقیق گزینه بهصرفهتری است. اما اگر آرامش خاطر، گارانتی، ایمنی روزآمد و نداشتن دغدغه تعمیرات برایتان اهمیت بیشتری دارد و توان پرداخت اقساط را دارید، خودرو نو اقساطی انتخاب منطقیتری خواهد بود.
در نهایت، این تصمیم یک فرمول ثابت و یکسان برای همه ندارد. کسی که درآمد ماهانه پایدار و افق نگهداری طولانیمدت دارد، ممکن است از خودرو نو اقساطی راضیتر بیرون بیاید؛ در حالی که کسی که پسانداز کافی دارد و میخواهد از هرگونه بدهی و سود اقساط دور بماند، با خودرو کارکرده نقدی منطقیتر عمل کرده است.
تصمیم نهایی را بر اساس بودجه واقعی، افق زمانی نگهداری خودرو و میزان ریسکپذیری خودتان بگیرید، نه فقط بر اساس جذابیت ظاهری خودروی نو یا وسوسه قسطهای کم. همانطور که در این مقاله دیدید، خودروی «بهصرفه» همیشه خودروی ارزانتر نیست؛ خودرویی است که با شرایط مالی و سبک زندگی شما بیشترین هماهنگی را دارد.